Modelli non stazionari
Cronologia e svolte significative
Dalla diffidenza verso i modelli statici a una prassi che mette al centro adattamento e
revisione continua: il percorso della nostra realtà nei mercati non stazionari.
2017
La nascita del progetto non lineare
Quell’anno non ho festeggiato nessun risultato, ma ho capito che ignorare i segnali di regime nei dati portava a errori prevedibili. L’avvio del progetto è avvenuto senza fanfare: solo la volontà di affrontare i limiti delle teorie più diffuse nei mercati finanziari.
2019
Inizio delle partnership europee
La prima collaborazione internazionale è nata da uno scambio di errori, non di successi. Confrontarsi con realtà estere ci ha insegnato che anche i presunti modelli universali hanno falle riconoscibili solo da chi è abituato a vivere con i dati che cambiano.
2022
Evoluzione dei metodi e dei controlli
Abbiamo integrato nuove procedure di revisione, adattando i nostri processi per rispondere in tempo reale alle mutazioni dei mercati. Non è stato un salto di qualità spettacolare, piuttosto una serie di piccoli aggiustamenti dopo ogni errore osservato.
Come interpreto l’analisi quantitativa nei mercati globali
- Nel mio lavoro, la capacità di leggere tra le righe conta più del calcolo perfetto. Analizzare dati reali significa accettare che ogni serie temporale racconta una storia diversa, e le scorciatoie portano quasi sempre fuori strada.
- Adattamento alle dinamiche di mercato non stazionarie
- Ho smesso da tempo di credere che esista una strategia valida in ogni fase del mercato. I mercati cambiano, noi dobbiamo farlo ancora più in fretta. L’apprendimento è un processo costante, mai un punto di arrivo.
- Confronto costante e revisione collettiva
- Collaborare non è una formalità: mettere in discussione le ipotesi con altre persone spesso rivela i veri limiti di un’idea. Senza confronto, ci si illude più facilmente.
- Valorizzazione degli errori come passaggi necessari
Pensiero critico oltre le apparenze numeriche
Gli errori sono la mia fonte principale di conoscenza. Prendo nota di ogni anomalia, anche quando sarebbe più comodo ignorarla. La trasparenza sugli sbagli rende più forte ogni analisi successiva.
Il nostro team
Analisti, ricercatori e coordinatori specializzati in dati complessi.
Andrea Rossi
Responsabile ricerca
1
Laurea magistrale in matematica Università di Padova
Laboratorio universitario
Competenze chiave
Analisi dati
Serie temporali
Modellazione stocastica
Metodologie
Test di ipotesi adattivi
Processi autoregressivi dinamici
Certificazioni
Analisi quantitativa avanzata
Gestione dati complessi
Ricercatore appassionato di modelli non lineari e di serie temporali che non si lasciano domare facilmente.
Ha sviluppato soluzioni per la modellizzazione di dinamiche di mercato irregolari, promuovendo approcci adattivi che privilegiano la robustezza e il confronto continuo.
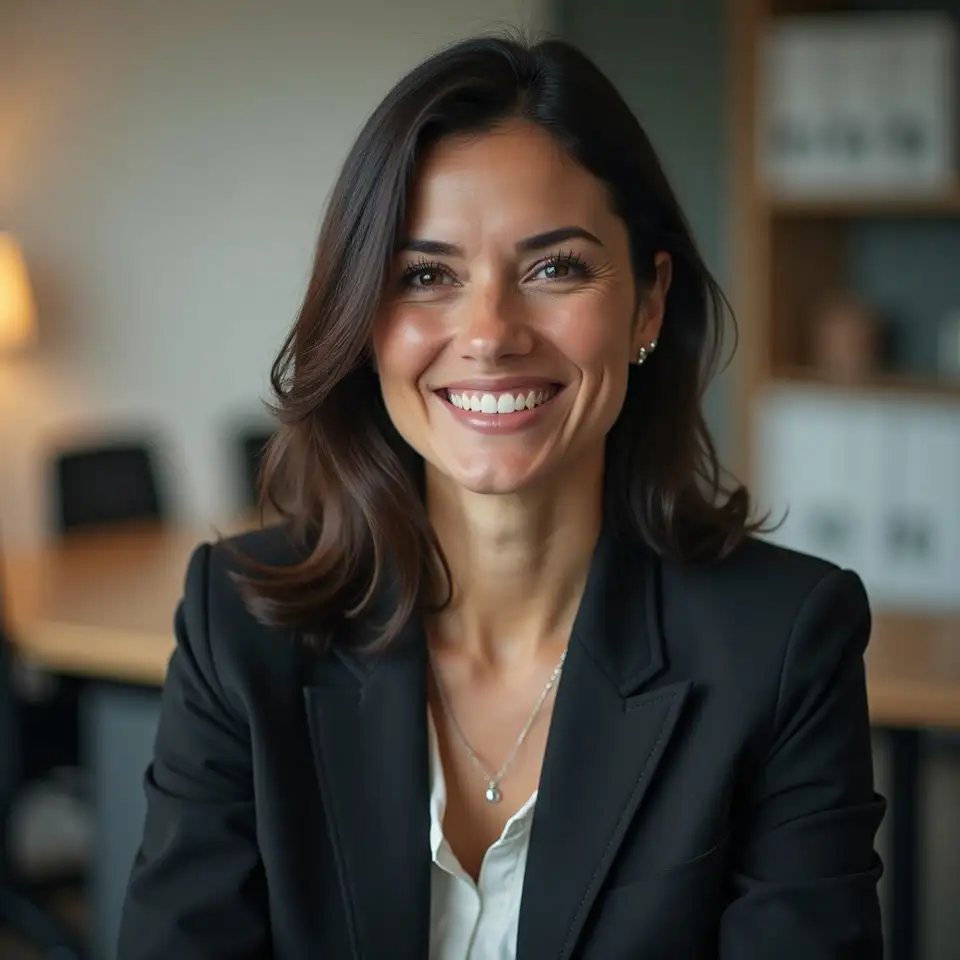
Martina Bianchi
Responsabile operativa
2
Gestione dati finanziari
Laurea magistrale in ingegneria gestionale Politecnico di Milano
Studio di consulenza
Competenze chiave
Gestione del rischio
Monitoraggio continuo
Validazione dati
Metodologie
Segmentazione regime di mercato
Analisi rolling window
Certificazioni
Ingegneria dei dati
Validazione modelli statistici
Specialista nell’implementazione pratica di modelli statistici con attenzione alle anomalie e ai regimi di mercato mutevoli.
Esperta nella gestione operativa di progetti che richiedono un monitoraggio costante delle condizioni di mercato, con particolare attenzione ai rischi emergenti.
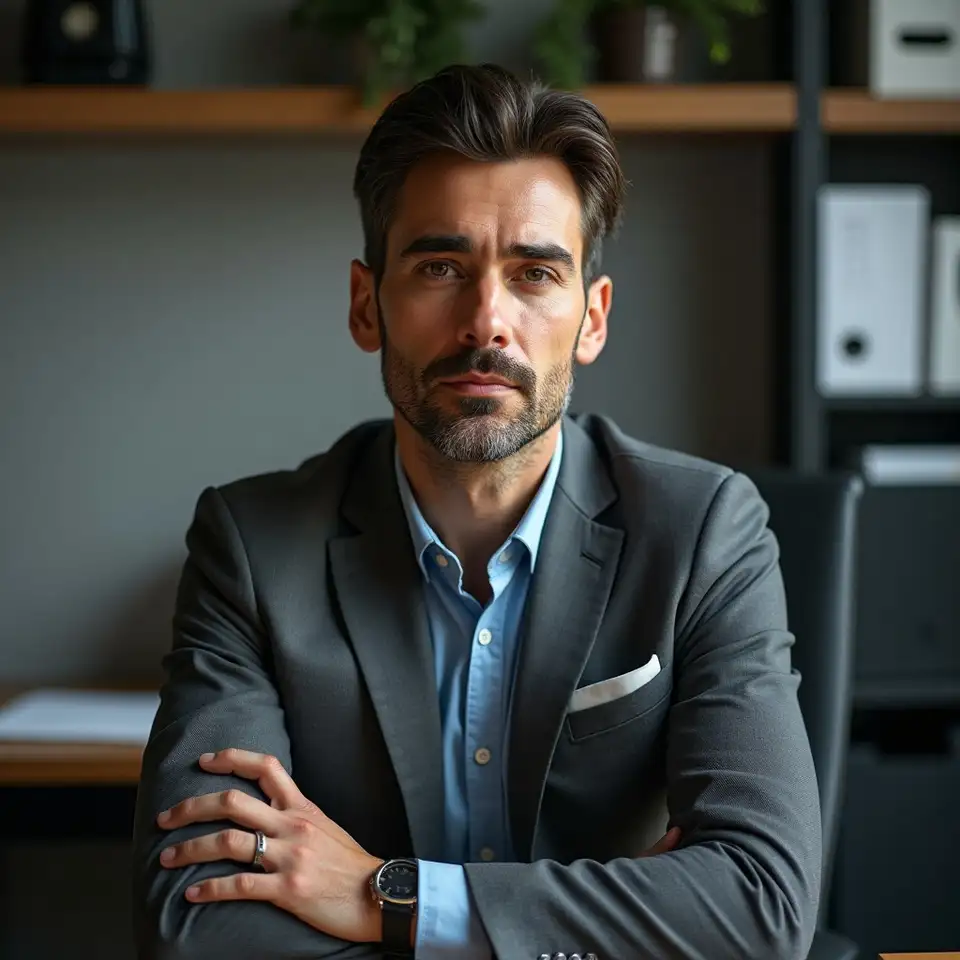
Luca De Santis
Analista senior
3
Analisi predittiva
Dottorato in statistica applicata Università di Bologna
Centro di ricerca
Competenze chiave
Previsione numerica
Controllo bias
Sistemi di allerta
Metodologie
Bootstrap su serie storiche
Correzione bias non lineari
Certificazioni
Analisi predittiva
Controllo qualità dati
Matematico con esperienza in analisi predittiva e metodi di correzione per bias nei dati complessi.
Ha lavorato all’integrazione di procedure di verifica per sistemi quantitativi e contribuisce allo sviluppo di strumenti di analisi robusti.
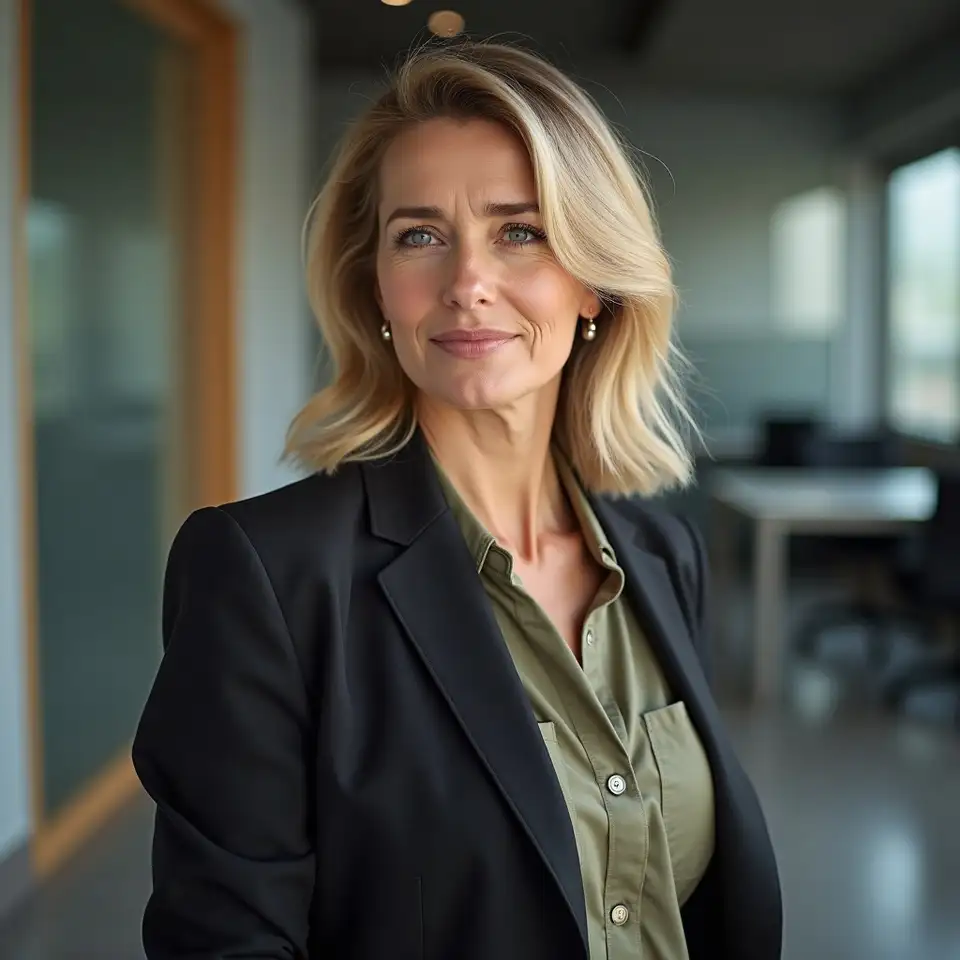
Giulia Ferri
Coordinatrice validazione
4
Processi stocastici
Laurea magistrale in economia quantitativa Università di Torino
Ente di controllo
Competenze chiave
Verifica modelli
Analisi empirica
Documentazione
Metodologie
Validazione incrociata
Testing di robustezza
Certificazioni
Analisi stocastica
Metodi di validazione empirica
Esperta di processi stocastici e verifica delle ipotesi in contesti a bassa prevedibilità.
Gestisce la revisione dei modelli e coordina i processi di validazione empirica, curando la trasparenza delle procedure.